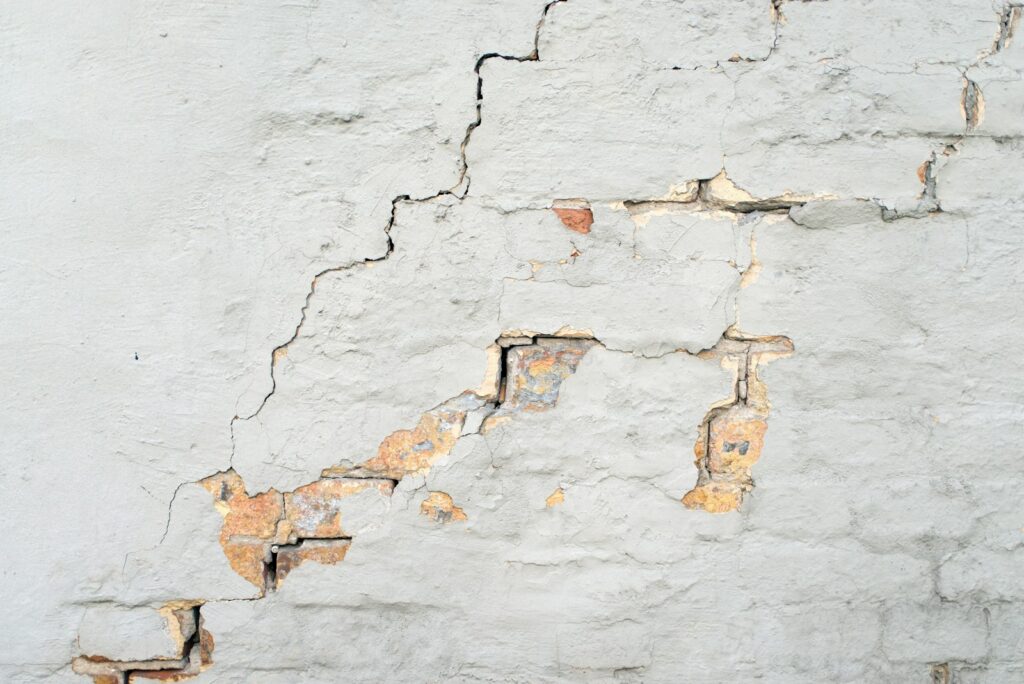
Canicules répétées, sols desséchés : l’été 2026 a une nouvelle fois mis à l’épreuve les maisons construites sur des sols argileux. En se rétractant puis en se regonflant avec le retour des pluies, l’argile fait bouger les fondations. Résultat : fissures en escalier, portes qui frottent, carrelages qui se soulèvent.
Ce phénomène, appelé retrait-gonflement des argiles, est le premier poste de coût du régime des catastrophes naturelles. Mais il n’est indemnisé qu’à une condition : que votre commune soit reconnue en état de catastrophe naturelle. Voici comment ne pas laisser passer votre chance.
1. Signalez vos fissures à la mairie, dès maintenant
C’est la commune qui demande la reconnaissance de l’état de catastrophe naturelle à la préfecture. Elle ne le fait que si des habitants se manifestent. Adressez donc un courrier (ou un email avec accusé de réception) à votre mairie, avec :
- la date d’apparition ou d’aggravation des fissures ;
- des photos datées ;
- l’adresse du bien.
La commune dispose de 24 mois après le début de l’événement pour déposer sa demande. Plus les signalements sont nombreux, plus le dossier est solide.
2. Prévenez aussi votre assureur
Sans attendre l’arrêté, informez votre assureur de l’apparition des désordres. Cela date officiellement le sinistre et évite toute discussion ultérieure sur une aggravation.
3. Surveillez le Journal officiel : 30 jours pour déclarer
La reconnaissance est accordée par arrêté interministériel publié au Journal officiel, sur la base de critères météorologiques (humidité des sols mesurée par Météo-France). Ces arrêtés sont publiés tout au long de l’année : en juin 2026, par exemple, un seul arrêté a reconnu plus de 180 communes pour la sécheresse.
À compter de la publication, vous disposez de 30 jours pour déclarer (ou confirmer) votre sinistre auprès de votre assureur.
4. Ce qui est indemnisé, ce qui ne l’est pas
Depuis la réforme de 2022 et son décret d’application de 2024, la garantie couvre les dommages qui compromettent la solidité du bâti ou l’habitabilité du logement. Sont notamment exclus les annexes non attenantes, piscines, terrasses et clôtures. Autres règles clés :
- Franchise légale sécheresse : 1 520 € pour les particuliers (contre 380 € pour les autres catastrophes naturelles) ;
- Frais de relogement pris en charge jusqu’à 6 mois si la maison devient inhabitable ;
- Obligation d’affecter l’indemnité aux travaux préconisés par l’expert ;
- les études géotechniques et frais de maîtrise d’œuvre sont couverts.
5. Le vrai enjeu : le lien de causalité
Même avec un arrêté, l’assureur peut refuser en invoquant une autre cause : défaut de construction, fondations insuffisantes, fuite de canalisation, végétation. L’expertise est donc décisive. Une réparation mal dimensionnée (simple rebouchage des fissures) ne règle rien : les désordres réapparaîtront à la prochaine sécheresse.
L’Expert d’Assuré indépendant analyse l’origine des désordres, s’appuie sur une étude de sol, conteste un refus mal motivé et fait chiffrer une reprise en sous-œuvre adaptée lorsque c’est nécessaire.
Agissez avant que les fissures ne s’aggravent
Un sinistre sécheresse se joue sur plusieurs mois, parfois plusieurs années. Avec Exalian, un Expert d’Assuré spécialisé en bâtiment vous accompagne de la déclaration jusqu’aux travaux.